미국에서 오랫동안 생활하다 한국으로 돌아오려고 하면 낯선 영어 용어들이 줄줄이 등장합니다. IRA와 401(k)는 익숙해도 RMD나 Rollover는 무엇인지, 미국 집을 팔 때 등장하는 Section 121과 FIRPTA는 또 무엇인지 헷갈리기 쉽습니다. 세금 문제를 알아보려고 하면 국적포기세와 외국납부세액공제처럼 이름부터 어려운 용어들도 만납니다. 하지만 하나씩 풀어보면 대부분 노후자금을 언제 찾을지, 집을 언제 팔지, 세금을 어느 나라에 낼지에 관한 이야기입니다. 이번에는 역이민을 준비하면서 자주 만나게 되는 미국 은퇴자산과 세금 관련 핵심 용어를 누구나 이해할 수 있도록 쉽게 정리해 보겠습니다.
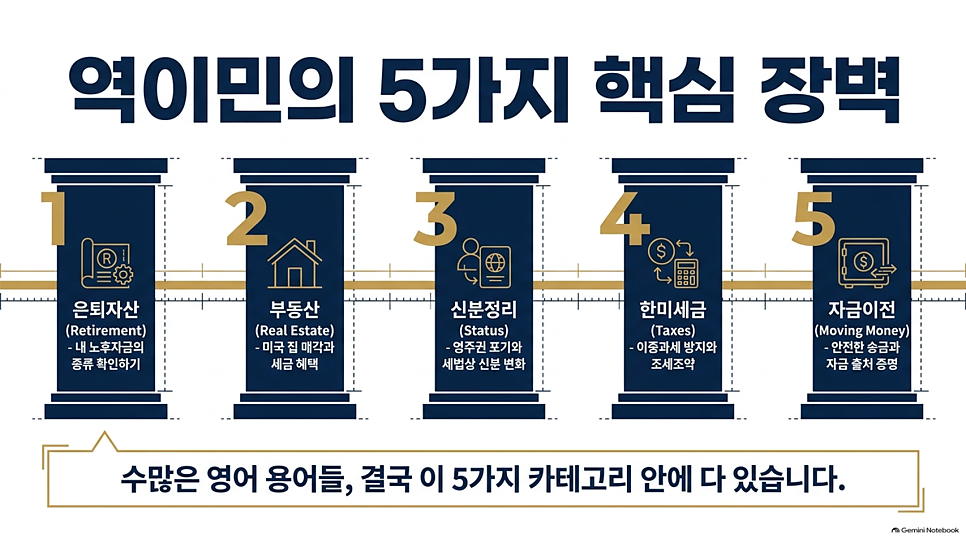
1. IRA와 401(k) - 미국에서 모은 노후자금의 이름부터 알아봅시다.
미국에서 직장생활을 오래 한 분이라면 IRA나 401(k)라는 이름이 낯설지 않을 것입니다.
하지만 한국에서 생활하던 가족들에게는 조금 어려운 용어입니다.
쉽게 생각하면 미국에서 노후를 준비하기 위해 마련한 은퇴자금 계좌입니다.
IRA는 개인이 준비하는 은퇴계좌입니다.
IRA는 Individual Retirement Account의 약자입니다.
개인이 노후를 위해 돈을 모으고 투자할 수 있도록 세금 혜택을 제공하는 계좌입니다.
한국의 연금저축이나 개인형 퇴직연금과 비슷한 목적을 가진 제도라고 이해하면 쉽습니다.
다만 세금 혜택과 인출 규정은 한국 제도와 다릅니다.
401(k)는 직장에서 마련하는 퇴직연금입니다.
401(k)는 미국 직장에서 제공하는 대표적인 퇴직연금 제도입니다.
직원이 급여의 일부를 적립하고, 회사가 일정 금액을 추가로 적립해 주는 경우도 있습니다.
쉽게 말하면 직장생활을 하면서 회사와 함께 준비하는 노후자금입니다.
Traditional과 Roth는 세금을 내는 시점이 다릅니다.
미국 은퇴계좌는 크게 Traditional과 Roth 방식으로 구분할 수 있습니다.
Traditional은 일반적으로 돈을 적립할 때 세금 혜택을 받고, 나중에 인출할 때 세금을 내는 방식입니다.
Roth는 세금을 낸 돈으로 적립하고, 일정한 조건을 충족하면 나중에 미국에서 세금 없이 인출할 수 있는 방식입니다.
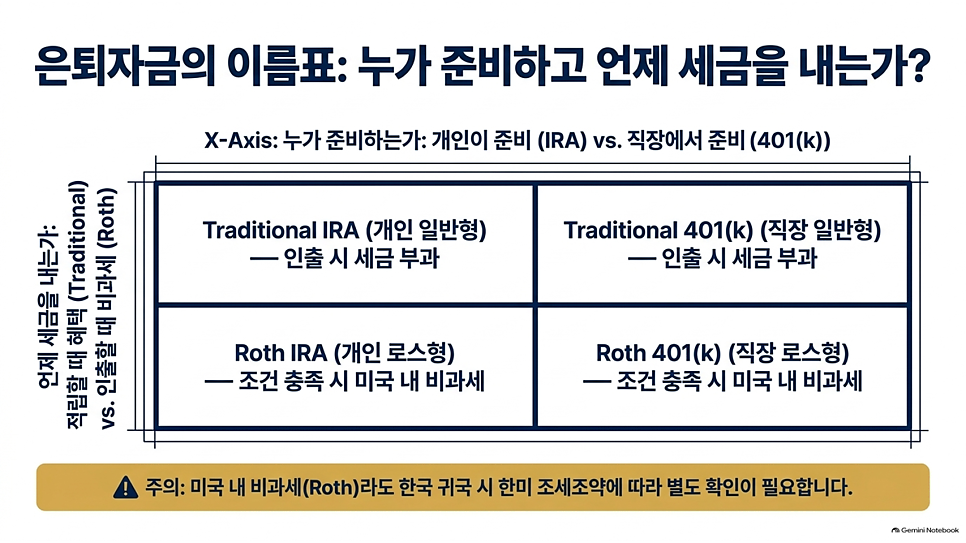
구분 | 쉽게 이해하기 | 세금의 특징 |
Traditional IRA | 개인이 모으는 일반형 은퇴자금 | 적립할 때 세금 혜택을 받을 수 있고 인출할 때 과세될 수 있습니다. |
Roth IRA | 개인이 모으는 로스형 은퇴자금 | 세후 돈을 적립하고 적격 인출 시 미국에서 비과세 혜택을 받을 수 있습니다. |
Traditional 401(k) | 직장에서 적립하는 일반형 퇴직연금 | 일반적으로 세전 적립 후 인출 시 과세됩니다. |
Roth 401(k) | 직장에서 적립하는 로스형 퇴직연금 | 세후 적립 후 적격 인출 시 미국에서 비과세 혜택을 받을 수 있습니다. |
다만 미국에서 비과세로 인정되는 Roth 계좌라고 해서 한국에서도 반드시 같은 비과세 혜택을 받는 것은 아닙니다.
한국 세법상 소득의 성격과 한미 조세조약 적용 여부를 별도로 확인해야 합니다.
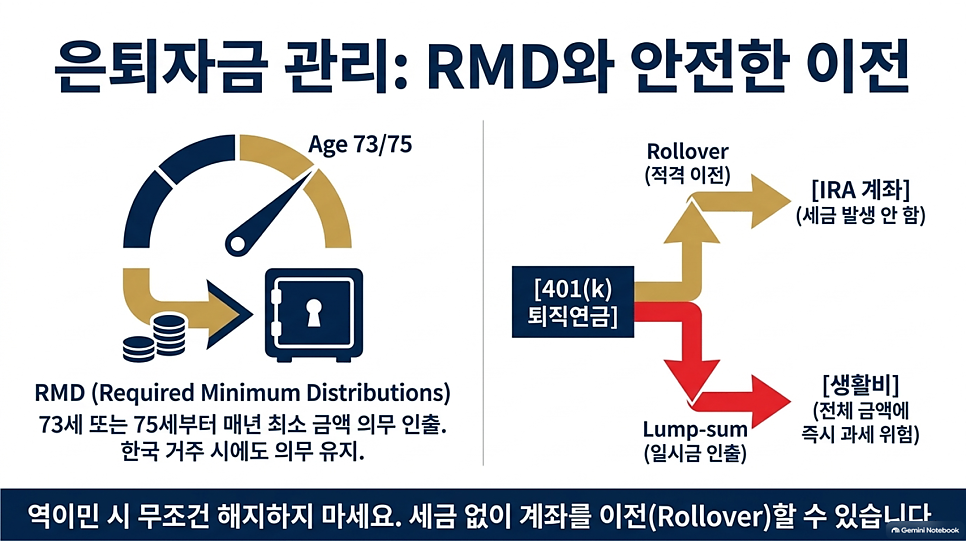
RMD는 일정 나이가 되면 의무적으로 찾아야 하는 돈입니다.
RMD는 Required Minimum Distributions의 약자입니다.
쉽게 말하면 미국 정부가 일정 나이가 된 은퇴계좌 소유자에게 매년 최소한의 금액을 인출하도록 하는 제도입니다.
현재 규정상 일반적으로 출생연도에 따라 73세 또는 75세부터 시작됩니다.
예를 들어 Traditional IRA에 40만 달러가 있다면, 의무인출이 시작되는 나이부터 미국 세법에 따라 계산한 최소 금액을 매년 찾아야 할 수 있습니다.
한국에 거주한다고 이 의무가 자동으로 사라지는 것은 아닙니다.
반면 Roth IRA와 지정 Roth 401(k)는 계좌 소유자가 살아 있는 동안 일반적으로 의무인출 대상이 아닙니다.
Rollover는 은퇴계좌를 다른 은퇴계좌로 옮기는 것입니다.
Rollover는 은퇴자금을 적격 은퇴계좌 사이에서 이전하는 것을 말합니다.
예를 들어 직장에서 퇴직한 뒤 401(k)에 있던 돈을 IRA로 옮기는 것입니다.
정해진 요건과 절차를 지키면 이전 자체에 세금이 발생하지 않을 수 있습니다.
반면 Lump-sum은 돈을 한꺼번에 받는 일시금 인출을 뜻합니다.
401(k)에 있는 30만 달러를 IRA로 옮기는 것과 30만 달러를 전액 찾아 생활비로 사용하는 것은 세금상 전혀 다른 결과가 발생할 수 있습니다.
따라서 역이민할 때 은퇴계좌를 무조건 해지하기보다 유지하거나 이전할 수 있는지 먼저 확인하는 것이 좋겠습니다.
2. 미국 집을 팔 때 등장하는 용어 - 집값 전체에 세금을 내는 것은 아닙니다.
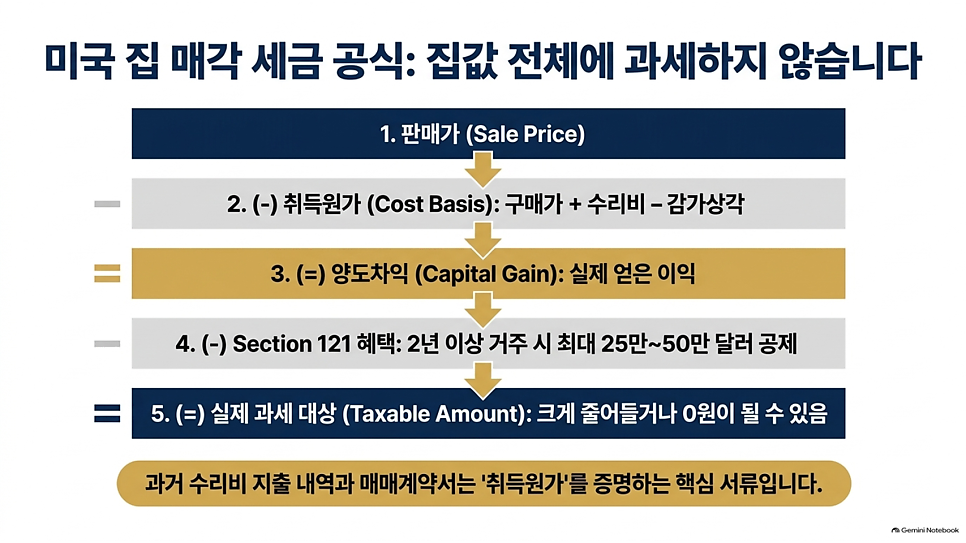
미국에서 오랫동안 생활한 분들에게 가장 큰 자산은 주택인 경우가 많습니다.
한국으로 돌아오면서 집을 팔려고 하면 양도차익과 취득원가, Section 121, FIRPTA 같은 용어를 만나게 됩니다.
어렵게 보이지만 하나씩 살펴보면 이해할 수 있습니다.
Capital Gain은 집이나 주식을 팔아서 얻은 이익입니다.
Capital Gain은 양도차익을 말합니다.
예를 들어 미국에서 40만 달러에 구입한 집을 70만 달러에 팔았다면 단순한 가격 차이는 30만 달러입니다.
이것이 양도차익을 이해하는 기본적인 방법입니다.
다만 실제 세금 계산에서는 취득원가 조정과 매각비용 등을 반영해야 합니다.
Cost Basis는 세금 계산의 기준이 되는 취득원가입니다.
Cost Basis는 자산을 얼마에 취득한 것으로 볼 것인지 정하는 세금 계산상의 기준금액입니다.
단순히 집을 구입할 때 지급한 금액과 항상 일치하지는 않습니다.
일정한 취득비용이나 자본적 지출은 취득원가에 더해질 수 있고, 감가상각액 등은 취득원가를 줄일 수 있습니다.
따라서 집을 매각할 때는 과거 매매계약서와 수리비 지출내역 등을 잘 보관하는 것이 좋습니다.
Section 121은 자기 집을 팔 때 받을 수 있는 세금 혜택입니다.
미국 세법 IRC Section 121은 일정한 조건을 충족한 주거용 주택을 팔 때 양도차익 일부를 과세 대상에서 제외해 주는 규정입니다.
일반적으로 매각 전 5년 동안 해당 주택을 통산 2년 이상 소유하고 2년 이상 주거주지로 사용한 경우 적용 가능성을 검토할 수 있습니다.
개인은 최대 25만 달러, 일정한 요건을 충족하는 부부 공동 신고자는 최대 50만 달러까지 양도차익 제외 혜택을 받을 수 있습니다.
여기서 중요한 것은 집값이 아니라 양도차익에 적용되는 혜택이라는 점입니다.
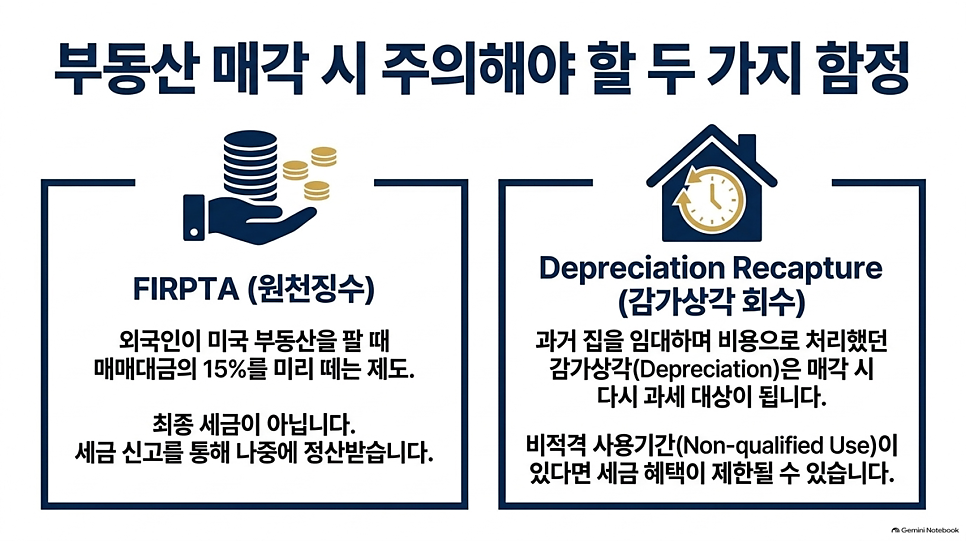
또한 과거 임대 이력과 감가상각, 비적격 사용기간 등에 따라 일부 양도차익은 제외 혜택을 받지 못할 수 있습니다.
Depreciation은 건물의 가치가 줄어드는 것을 비용으로 인정하는 제도입니다.
Depreciation은 감가상각을 뜻합니다.
예를 들어 미국 주택을 임대하면서 건물에 대한 감가상각비를 세금 계산에 반영할 수 있습니다.
문제는 나중에 그 집을 매각할 때입니다.
과거에 감가상각으로 인정받았거나 인정받을 수 있었던 금액에 대해 별도 과세 문제가 발생할 수 있습니다.
이를 Depreciation Recapture라고 부릅니다.
쉽게 말하면 과거 임대기간에 세금 계산에서 반영했던 감가상각 부분을 매각 시 다시 고려하는 것입니다.
Non-qualified Use는 세금 혜택을 제한할 수 있는 사용기간입니다.
Non-qualified Use는 주거용 주택 양도차익 제외 규정에서 정한 비적격 사용기간을 말합니다.
주택을 본인의 주거주지로 사용하지 않았던 일정 기간이 여기에 해당할 수 있습니다.
다만 모든 임대기간이 자동으로 비적격 사용기간이 되는 것은 아닙니다.
특히 마지막으로 주거주지로 사용한 이후의 기간에는 별도 예외가 적용될 수 있으므로 구체적인 사실관계를 확인해야 합니다.
FIRPTA는 외국인이 미국 부동산을 팔 때 세금을 미리 떼는 제도입니다.
FIRPTA는 Foreign Investment in Real Property Tax Act의 약자입니다.
미국 세법상 외국인이 미국 부동산을 매각할 때 일정 금액을 세금 정산을 위해 미리 원천징수하도록 하는 제도입니다.
일반적으로 매매대금 등의 15퍼센트가 원천징수될 수 있습니다.
다만 거래금액과 매수인의 주거용 사용 여부 등에 따라 면제나 낮은 원천징수율이 적용되는 경우도 있습니다.
중요한 점은 원천징수액이 최종 세금은 아니라는 사실입니다.
나중에 실제 양도차익을 계산하고 세금 신고를 통해 정산할 수 있습니다.
따라서 미국 영주권을 포기한 뒤 미국 집을 매각할 계획이라면 FIRPTA 적용 여부를 미리 확인해야 합니다.
3. 영주권을 포기할 때 등장하는 용어 - 미국을 떠난다고 세금 문제가 끝나지는 않습니다.
미국 영주권을 포기하고 한국으로 영구 정착하려는 분들은 세법상 신분이 어떻게 바뀌는지 확인해야 합니다.
이 과정에서 Non-Resident Alien, Expatriation Tax, Form 8854 같은 용어가 등장합니다.
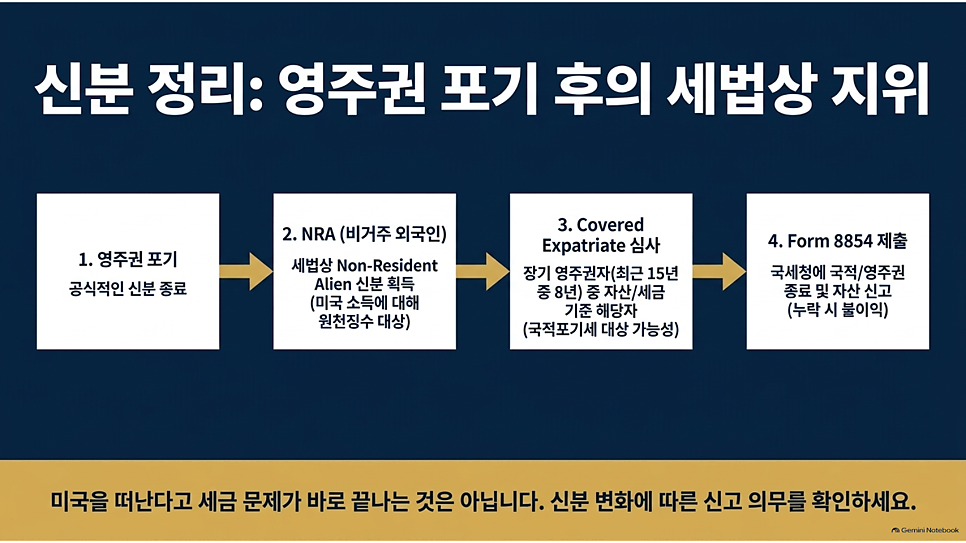
Non-Resident Alien은 미국 세법상 비거주 외국인입니다.
Non-Resident Alien은 흔히 NRA라고 줄여 부릅니다.
미국 시민권자가 아니면서 미국 세법상 거주자에도 해당하지 않는 사람을 뜻합니다.
미국 영주권을 정식으로 포기하고 세법상 거주자 지위까지 종료된 사람은 이후 NRA에 해당할 수 있습니다.
다만 영주권을 포기한 날짜와 실제 미국 체류기간, 조세조약 적용 여부 등에 따라 세법상 거주자 판정은 달라질 수 있습니다.
NRA가 되면 미국에서 발생하는 소득에 대한 세금과 원천징수 방식이 달라질 수 있습니다.
Expatriation Tax는 일정한 사람에게 적용될 수 있는 국적포기세입니다.
Expatriation Tax는 흔히 국적포기세라고 부릅니다.
미국 시민권을 포기하거나 일정한 장기 영주권자가 영주권을 종료할 때 미국 세법에 따라 적용될 수 있는 제도입니다.
하지만 미국 영주권을 포기한다고 모든 사람이 국적포기세를 내는 것은 아닙니다.
일반적으로 최근 15개 과세연도 중 8개 과세연도 이상 미국 영주권자였던 사람은 장기 영주권자에 해당할 수 있습니다.
이 경우에도 자산 규모와 과거 평균 납세액, 세금 신고 의무 준수 여부 등을 추가로 확인해야 합니다.
Covered Expatriate는 국적포기세 관련 기준에 해당하는 사람입니다.
Covered Expatriate는 미국 세법이 정한 일정한 기준에 해당하는 국적 또는 장기 영주권 종료자를 말합니다.
일정한 순자산 기준이나 평균 소득세 납부액 기준에 해당하거나, 과거 5년간의 미국 세금 신고 의무를 준수했다는 사실을 확인하지 못하는 경우 등이 문제가 될 수 있습니다.
다만 해당 기준과 예외는 개인의 상황에 따라 달라질 수 있습니다.
Form 8854는 국적이나 장기 영주권 종료와 관련한 세금 신고서류입니다.
Form 8854는 미국 시민권 포기 또는 일정한 장기 영주권 종료와 관련해 미국 국세청에 제출하는 서류입니다.
과거 세금 신고 의무 준수 여부와 자산 관련 정보를 확인하는 데 사용됩니다.
제출 의무가 있는데 이를 누락하면 불이익이 발생할 수 있으므로 해당 여부를 미리 확인해야 합니다.
Withholding Tax는 세금을 미리 떼는 원천징수입니다.
Withholding Tax는 소득을 지급할 때 세금을 미리 공제해 납부하는 제도입니다.
예를 들어 미국 세법상 비거주 외국인이 미국에서 은퇴계좌 인출금을 받는 경우 일정한 원천징수가 적용될 수 있습니다.
미국 원천소득에는 기본적으로 30퍼센트의 원천징수 규정이 적용되는 경우가 있지만, 소득의 종류와 한미 조세조약에 따라 달라질 수 있습니다.
따라서 원천징수율이 곧 최종 세율이라고 생각해서는 안 됩니다.
4. 한국과 미국에서 세금을 낼 때 등장하는 용어 - 같은 돈에 세금을 두 번 낼까요.
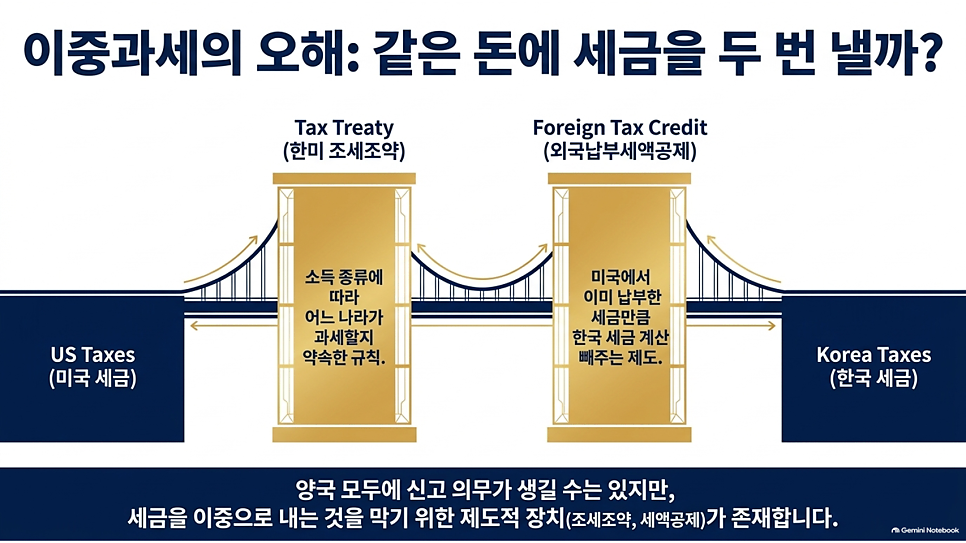
역이민을 준비하는 분들이 가장 걱정하는 문제 중 하나가 이중과세입니다.
미국에서 세금을 냈는데 한국에서도 다시 세금을 내야 한다면 부담이 커질 수 있기 때문입니다.
이를 이해하려면 세법상 거주자와 조세조약, 외국납부세액공제라는 용어를 알아야 합니다.
세법상 거주자는 실제 생활과 세금 규정으로 판단합니다.
세법상 거주자는 해당 나라의 세법에서 거주자로 인정하는 사람입니다.
한국에서는 국내에 주소가 있거나 183일 이상 거소를 두는 등의 기준에 따라 판단합니다.
미국은 시민권과 영주권, 체류기간 등을 기준으로 세금 신고 의무를 판단합니다.
따라서 한국에 살고 있어도 미국 시민권자라면 미국의 전 세계 소득 신고 의무가 계속될 수 있습니다.
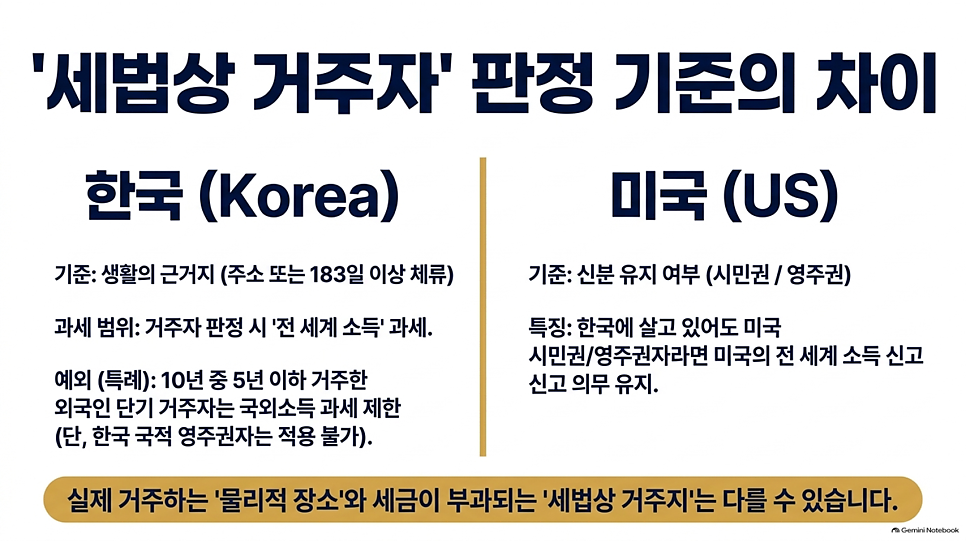
전 세계 소득 과세는 외국에서 번 돈까지 과세 범위에 포함하는 것입니다.
한국 세법상 거주자가 되면 원칙적으로 한국에서 발생한 소득뿐 아니라 외국에서 발생한 소득도 과세 범위에 포함될 수 있습니다.
예를 들어 미국 은행 이자와 미국 주식 배당소득, 미국 부동산 임대소득 등이 해당할 수 있습니다.
다만 국적과 거주기간, 소득 종류에 따른 예외를 확인해야 합니다.
외국인 단기 거주자 특례는 일정한 외국인에게 적용되는 제도입니다.
한국 세법에서는 일정한 외국인 거주자에게 국외원천소득의 과세 범위를 제한하는 특례를 두고 있습니다.
일반적으로 해당 과세기간 종료일 이전 10년 동안 한국에 주소나 거소를 둔 기간의 합계가 5년 이하인 외국인 거주자가 대상이 될 수 있습니다.
이 경우 국외원천소득 중 한국에서 지급되거나 한국으로 송금된 금액에 대해 한국에서 과세될 수 있습니다.
하지만 한국 국적을 유지한 미국 영주권자는 외국인 단기 거주자 특례 대상이 아닙니다.
한국 국적을 회복한 복수국적자의 경우에도 별도의 확인이 필요합니다.
Tax Treaty는 두 나라 사이의 세금 약속입니다.
Tax Treaty는 조세조약을 뜻합니다.
한국과 미국 사이에도 조세조약이 있습니다.
조세조약은 소득의 종류에 따라 어느 나라가 과세할 수 있는지, 이중과세를 어떻게 조정할지 등을 정하고 있습니다.
하지만 조세조약이 있다고 해서 한 나라에만 세금을 신고하면 되는 것은 아닙니다.
특히 미국 시민권자에게는 미국의 과세권을 유지하는 유보조항이 적용될 수 있습니다.
Foreign Tax Credit은 외국에서 낸 세금을 공제하는 제도입니다.
Foreign Tax Credit은 외국납부세액공제입니다.
쉽게 말하면 외국에서 이미 납부한 세금을 자국에서 계산한 세금에서 일정 범위 내에 공제해 주는 제도입니다.
예를 들어 미국에서 발생한 소득에 대해 미국 세금을 납부했고 한국에서도 같은 소득이 과세 대상이라면 외국납부세액공제 적용 가능성을 검토할 수 있습니다.
다만 외국에서 낸 세금이 모두 그대로 공제되는 것은 아닙니다.
공제 대상과 한도, 소득의 종류 등을 확인해야 합니다.
국외자산 양도소득세는 해외 재산을 팔아 얻은 이익에 대한 세금입니다.
한국 세법에서는 일정한 요건을 충족하는 거주자가 해외 부동산이나 주식 등을 팔아 얻은 양도차익에 대해 과세할 수 있습니다.
다만 해외 부동산을 포함한 국외자산 양도소득 과세에는 국내 거주기간 등 별도의 요건이 적용됩니다.
따라서 한국에 귀국한 직후 미국 집을 팔았다고 해서 반드시 한국 양도소득세가 발생한다고 단정할 수는 없습니다.
반대로 한국에 장기간 거주한 뒤 미국 재산을 매각하면 한국 세금 문제가 발생할 수 있으므로 매각 시점을 신중하게 결정해야 합니다.
5. 미국 돈을 한국으로 가져올 때 알아야 할 용어 - 송금보다 중요한 것은 자금의 출처입니다.
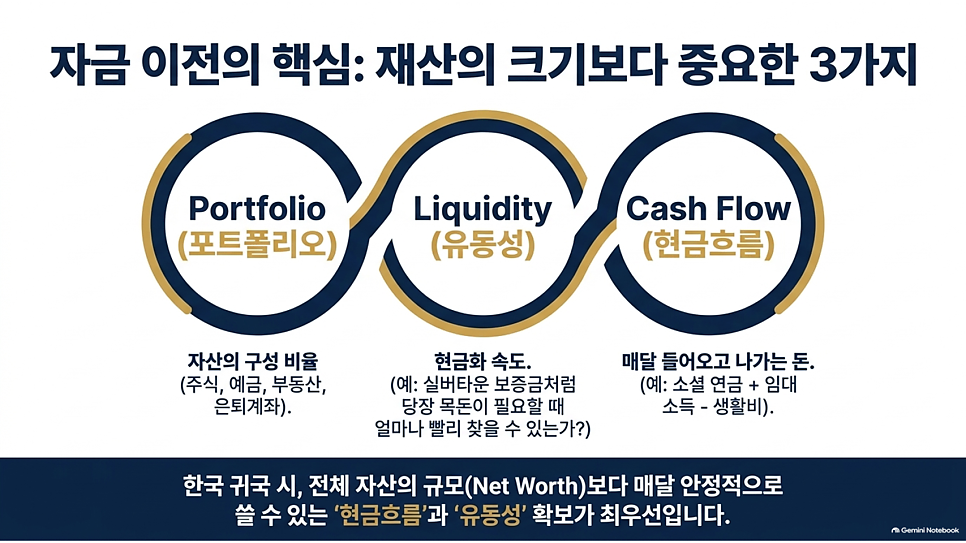
미국에서 모은 돈을 한국으로 가져오는 과정에서도 낯선 용어들이 등장합니다.
하지만 대부분 은행이 돈의 출처를 확인하거나 금융자산을 관리하는 과정에서 사용하는 용어입니다.
Portfolio는 내가 가진 재산의 구성입니다.
Portfolio는 포트폴리오라고 부릅니다.
예금과 주식, 채권, 부동산, 은퇴계좌 등을 어떻게 나누어 보유하고 있는지를 뜻합니다.
예를 들어 은퇴자산의 절반은 미국 주식, 일부는 채권, 나머지는 예금으로 보유하는 식입니다.
Liquidity는 필요할 때 현금으로 사용할 수 있는 정도입니다.
Liquidity는 유동성입니다.
쉽게 말하면 돈이 필요할 때 얼마나 쉽게 현금으로 바꿀 수 있는지를 뜻합니다.
은행 예금은 일반적으로 유동성이 높은 편입니다.
반면 부동산은 매수자를 찾아 매각해야 하므로 현금으로 바꾸는 데 시간이 걸릴 수 있습니다.
실버타운 입주보증금처럼 목돈이 필요한 경우에는 자산 규모뿐 아니라 유동성을 함께 확인해야 합니다.
Cash Flow는 매달 들어오고 나가는 돈의 흐름입니다.
Cash Flow는 현금흐름입니다.
예를 들어 매달 소셜시큐리티 연금 3,000달러와 임대소득 1,000달러가 들어오고 생활비로 3,500달러를 사용한다면, 세금과 기타 비용을 고려하기 전에는 월 500달러가 남는 구조입니다.
노후에는 재산이 얼마나 많은지도 중요하지만 매달 필요한 생활비를 안정적으로 마련할 수 있는지가 중요합니다.
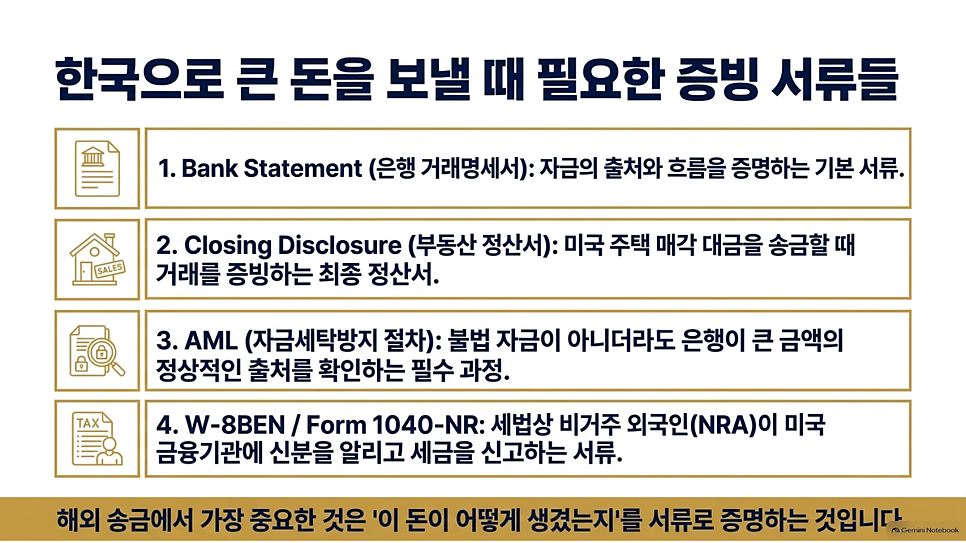
Bank Statement는 은행 거래명세서입니다.
Bank Statement는 미국 은행계좌의 입출금 내역과 잔액 등을 보여주는 서류입니다.
한국으로 큰 금액을 송금할 때 자금출처를 설명하는 자료로 사용할 수 있습니다.
Closing Disclosure는 부동산 거래의 최종 정산서입니다.
Closing Disclosure는 미국 부동산 거래에서 매매대금과 대출, 각종 비용 등을 확인할 수 있는 서류입니다.
특히 주택담보대출이 있는 주거용 부동산 거래에서 사용되는 정산서류입니다.
거래 형태에 따라 다른 종류의 정산서가 발급될 수도 있습니다.
미국 주택을 매각한 뒤 한국으로 돈을 송금한다면 관련 매매계약서와 정산서를 잘 보관하는 것이 좋습니다.
AML은 불법자금의 유통을 막는 제도입니다.
AML은 Anti-Money Laundering의 약자입니다.
자금세탁방지라는 뜻입니다.
은행에서 큰 금액의 송금 목적과 자금출처를 확인하는 이유 중 하나입니다.
정상적으로 모은 돈이라도 은행이 거래 목적과 출처를 확인할 수 있으므로 관련 서류를 준비하는 것이 좋겠습니다.
W-8BEN은 미국 금융기관에 외국인 신분을 알리는 서류입니다.
W-8BEN은 미국 세법상 외국인 개인이 자신의 외국인 신분 등을 지급기관에 알릴 때 사용하는 서류입니다.
미국 영주권을 포기하고 세법상 비거주 외국인이 된 경우 금융기관에서 요구할 수 있습니다.
다만 모든 사람이 제출해야 하는 서류는 아닙니다.
미국 시민권자는 일반적으로 W-8BEN이 아니라 W-9 등의 서류를 사용합니다.
Form 1040과 Form 1040-NR은 미국 세금 신고서입니다.
Form 1040은 미국 개인의 대표적인 소득세 신고서입니다.
Form 1040-NR은 미국 세법상 비거주 외국인이 일정한 미국 소득을 신고할 때 사용하는 서류입니다.
어떤 서류를 사용해야 하는지는 해당 연도의 미국 세법상 거주자 신분과 소득의 종류에 따라 달라집니다.
특히 미국 영주권을 포기한 해에는 거주자 신분이 바뀌는 시점에 따라 별도의 신고 방식이 필요할 수 있습니다.
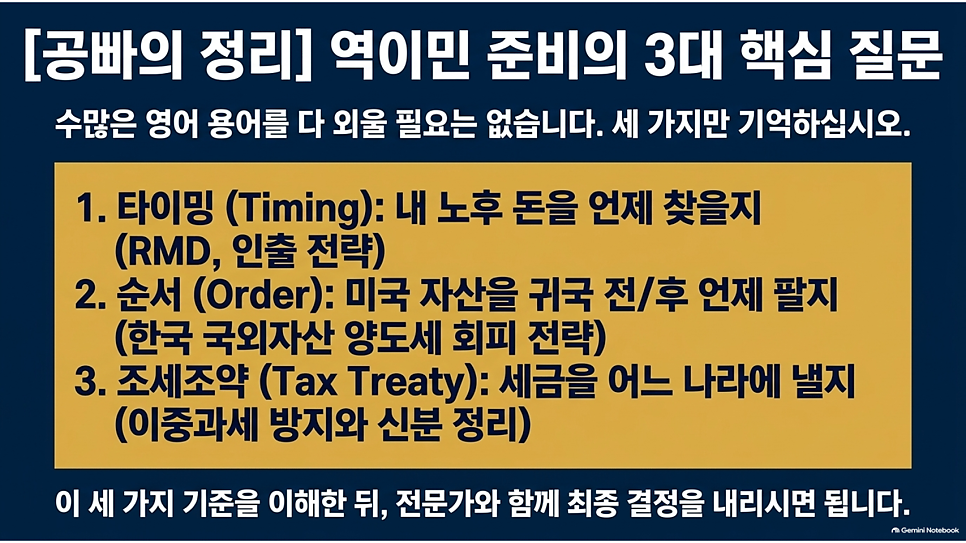
공빠의 정리.
역이민을 준비하면서 만나는 어려운 영어 용어들도 하나씩 풀어보면 대부분 노후자산과 세금, 생활비에 관한 이야기입니다. IRA와 401(k)는 미국에서 모은 은퇴자금이고, RMD는 일정한 나이가 되면 그 돈의 일부를 의무적으로 인출해야 하는 규정입니다. Section 121과 FIRPTA는 미국 집을 팔 때 확인해야 할 세금 제도이며, 국적포기세와 Form 8854는 미국 시민권이나 장기 영주권을 종료할 때 검토해야 할 사항입니다. 조세조약과 외국납부세액공제는 한국과 미국 사이의 세금 문제를 이해하는 데 필요한 개념입니다. 결국 중요한 것은 용어를 모두 외우는 것이 아니라, 내 돈을 언제 찾고 언제 팔고 어느 나라에서 세금을 내야 하는지 이해한 뒤 결정하는 것입니다.
안내 및 면책조항.
이 글은 역이민 준비를 위한 일반적인 참고자료입니다. 국적, 비자, 세금, 연금, 건강보험 등은 개인의 상황과 법령 변경에 따라 달라질 수 있습니다. 중요한 결정은 반드시 변호사, 세무사, 회계사 등 관련 전문가와 관계기관의 확인을 거쳐 진행하시기 바랍니다. 본 글만을 근거로 내린 결정과 그 결과에 대해서는 법령상 허용되는 범위에서 책임을 지지 않습니다.